Mengapa BEI Berhenti Memakai Suspensi Saham?
Selama bertahun-tahun, instrumen utama Bursa Efek Indonesia (BEI) untuk merespons dugaan manipulasi harga saham adalah dua hal: pengumuman Unusual Market Activity (UMA) dan suspensi perdagangan. Ketika sebuah saham dicurigai bergerak tidak wajar, bursa dapat menghentikan seluruh transaksi di saham tersebut — baik oleh pelaku manipulasi maupun oleh investor ritel yang sama sekali tidak terlibat.
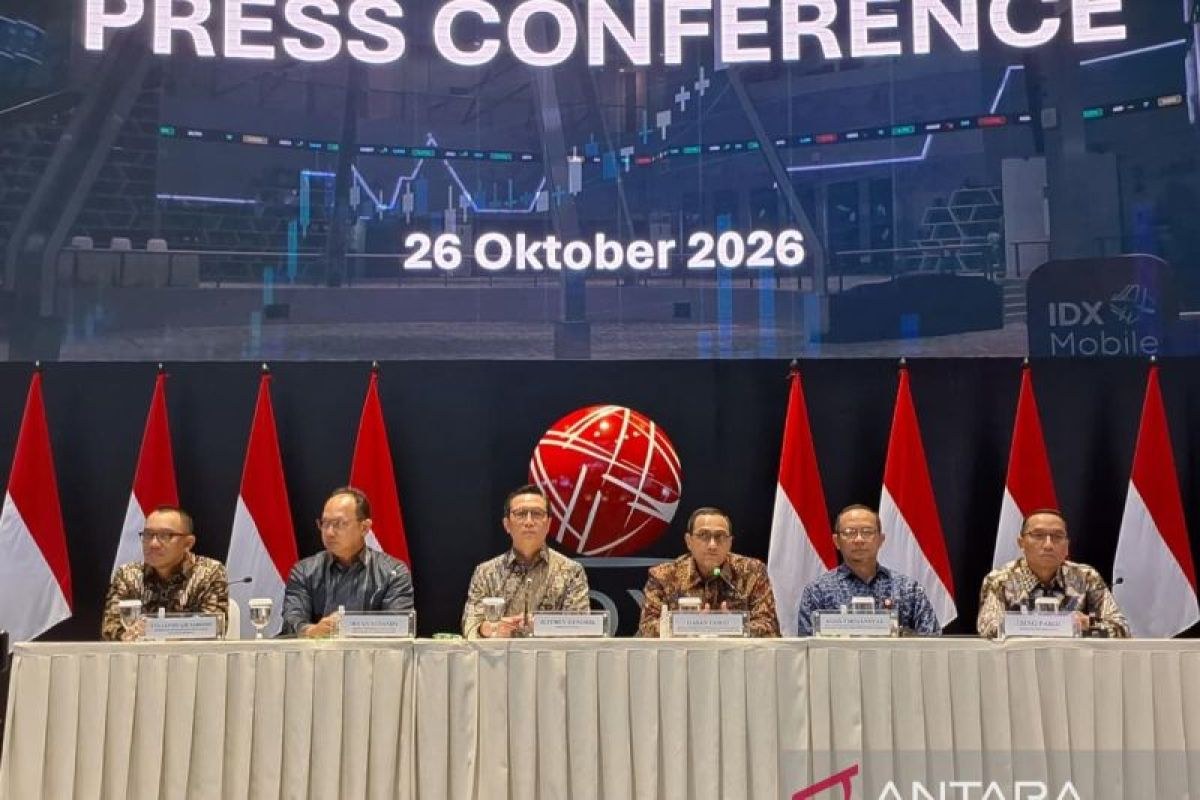
Pendekatan ini mendapat banyak masukan negatif dari pelaku pasar. Pada konferensi pers di Main Hall BEI, Senin 26 Oktober 2026, Direktur Utama BEI Jeffrey Hendrik mengakui permasalahan itu secara terbuka.
Banyak masukan kepada kami bahwa tindakan suspensi atas perdagangan saham itu mengganggu likuiditas di pasar. Mengganggu kepada investor ritel kita yang jumlahnya begitu banyak yang membutuhkan likuiditas, kata Jeffrey dalam konferensi pers tersebut, sebagaimana dikutip ANTARA (26/10/2026).
Dalam data OJK, jumlah investor ritel yang aktif di pasar modal Indonesia telah meningkat signifikan. Porsi transaksi investor ritel bahkan mencapai 50 persen dari total transaksi bursa pada 2025, naik dari 38 persen di akhir 2024. Suspensi menyeluruh atas sebuah saham berarti ratusan ribu investor ritel kehilangan akses likuiditas secara bersamaan — padahal mereka tidak melakukan pelanggaran apa pun.
Ketidakseimbangan antara efektivitas penegakan dan perlindungan likuiditas inilah yang mendorong BEI merancang mekanisme pengawasan baru.
Mekanisme Baru: Suspensi Rekening Efek dan Pengumuman Investigasi Publik
Mulai awal November 2026, BEI akan mengubah alur penanganan dugaan manipulasi secara mendasar. Alih-alih menghentikan perdagangan seluruh saham, bursa akan menargetkan rekening efek yang terindikasi melakukan pelanggaran. Mekanisme barunya bekerja dalam tiga tahap.
Pertama, deteksi berbasis teknologi. BEI memanfaatkan sistem pengawasan berbasis teknologi — yang disebutkan Jeffrey juga digunakan banyak bursa internasional — untuk mendeteksi pola transaksi mencurigakan secara real-time. Teknologi ini mampu mengidentifikasi indikasi perdagangan terkoordinasi, pembentukan harga tidak wajar, dan pola manipulatif lain lebih dini dari pendekatan manual.
Kedua, pengumuman dimulainya investigasi. Ketika indikasi pelanggaran ditemukan, BEI akan mengumumkan kepada publik bahwa transaksi atas saham tertentu — dalam periode tertentu, oleh sejumlah pihak melalui anggota bursa tertentu — sedang dalam proses investigasi. Pengumuman ini menggantikan fungsi UMA yang selama ini dipakai sebagai sinyal peringatan.
Ketiga, suspensi rekening efek selektif. Selama proses investigasi, BEI berkoordinasi dengan OJK untuk membekukan atau membatasi aktivitas rekening efek yang terindikasi terlibat. Perdagangan saham oleh investor lain tetap berjalan tanpa gangguan.
Jeffrey mencontohkan skenario konkret: apabila ditemukan indikasi manipulasi pada sebuah saham, BEI dapat mengumumkan bahwa transaksi selama periode tertentu yang dilakukan oleh 30 pihak melalui lima anggota bursa sedang dalam investigasi — sehingga pasar mengetahui persis siapa yang diselidiki, bukan seluruh pemegang saham.
Apabila pihak yang terindikasi melanggar adalah anggota bursa itu sendiri, BEI berwenang memberikan sanksi kepada anggota bursa sesuai ketentuan berlaku.
Sosialisasi kepada seluruh anggota bursa dijadwalkan berlangsung pada pekan yang sama (akhir Oktober 2026), dengan target implementasi penuh pada awal November 2026. Kebijakan ini merupakan bagian dari koordinasi resmi BEI dan OJK sebagaimana tertuang dalam Siaran Pers OJK nomor SP 201/OJK/DPKU/X/2026 tanggal 26 Oktober 2026.
Dua Kebijakan OJK Lainnya: Reformasi HSC dan Perpanjangan Buyback Tanpa RUPS
Dalam konferensi pers yang sama, Kepala Eksekutif Pengawas Pasar Modal OJK Hasan Fawzi mengumumkan dua kebijakan pendamping yang melengkapi reformasi pengawasan perdagangan.
Penyempurnaan Mekanisme High Shareholding Concentration (HSC). HSC adalah kondisi di mana kepemilikan saham sebuah emiten terkonsentrasi di tangan segelintir pihak, sehingga saham rentan terhadap manipulasi dan menjadi pertimbangan negatif bagi penyedia indeks global seperti MSCI dan FTSE Russell.
OJK mendorong BEI untuk menyempurnakan metodologi evaluasi HSC dengan dua perubahan utama. Pertama, meningkatkan transparansi data kepemilikan saham kepada publik. Kedua, memperluas keanggotaan Komite HSC dengan menambahkan lima anggota eksternal independen dari kalangan pelaku industri, akademisi, dan perwakilan investor — mengurangi ketergantungan pada penilaian internal Self-Regulatory Organization (SRO).
Penguatan HSC bertujuan meningkatkan kredibilitas informasi mengenai konsentrasi kepemilikan saham emiten sehingga investor dan penyedia indeks global memiliki referensi yang lebih transparan dalam melakukan penilaian terhadap pasar modal Indonesia, kata Hasan Fawzi dalam siaran pers resmi OJK.
Perpanjangan Buyback Tanpa RUPS Hingga Juni 2027. OJK memperpanjang kebijakan pembelian kembali saham (buyback) tanpa persetujuan Rapat Umum Pemegang Saham (RUPS) hingga Juni 2027, mengikuti kerangka POJK Nomor 13 Tahun 2023.
Kebijakan ini pertama kali diperkenalkan sebagai respons terhadap kondisi pasar yang bergejolak, memberikan fleksibilitas bagi emiten untuk mengeksekusi buyback di luar jalur persetujuan RUPS yang membutuhkan waktu lebih lama. Dengan perpanjangan hingga Juni 2027, emiten yang menilai harga sahamnya berada di bawah nilai wajar tetap memiliki jalur cepat untuk masuk ke pasar sebagai pembeli.
Namun, perpanjangan ini disertai syarat ketat: pelaksanaan buyback harus memenuhi prinsip kehati-hatian, kemampuan keuangan perusahaan, dan kewajiban keterbukaan informasi kepada publik. Emiten juga wajib menjaga ketentuan minimum free float dan melaksanakan pengalihan kembali saham hasil buyback sesuai tenggat yang berlaku.
Penegakan Hukum: OJK Denda 166 Pihak Rp2,23 Triliun Sepanjang 2026
Di luar tiga kebijakan struktural di atas, OJK juga menyampaikan data penegakan hukum yang signifikan. Sepanjang 2026, regulator telah mengenakan sanksi administratif berupa denda sebesar Rp2,23 triliun kepada 166 pihak sebagai hasil pemeriksaan kasus pelanggaran pasar modal. Angka ini meliputi denda administratif Rp2,23 triliun kepada 166 pihak dari hasil pemeriksaan kasus, 28 sanksi peringatan tertulis, 8 sanksi pembekuan izin, 6 sanksi pencabutan izin, 1 sanksi pembatalan Surat Tanda Terdaftar (STTD), 13 sanksi larangan, dan 6 perintah tertulis.
Selain itu, OJK mengenakan denda atas keterlambatan pelaporan sebesar Rp293,78 miliar kepada 805 pihak, disertai 464 sanksi peringatan tertulis. Enam perkara pasar modal telah masuk ke tahap pengadilan dengan perkembangan penanganan yang beragam.
Hasan Fawzi menegaskan bahwa langkah penegakan hukum ini bukan tindakan sesaat: agenda reformasi integritas pasar modal Indonesia bukan merupakan respons sesaat, melainkan komitmen struktural yang telah dijalankan secara konsisten sejak Januari 2026.
Dalam konteks yang lebih luas, IHSG mencatat penguatan 4,9 persen dalam sepekan (19–23 Oktober 2026), dari level 5.185,105 menjadi 5.439,258 — menempatkan BEI sebagai salah satu bursa dengan kinerja mingguan terbaik di antara bursa utama dunia pada periode tersebut. OJK mengingatkan bahwa pemulihan yang berkualitas harus ditopang keputusan investasi berdasarkan transparansi informasi, fundamental perusahaan, dan penilaian risiko yang objektif — bukan sekadar kenaikan angka indeks.
Sementara itu, FTSE Russell mengonfirmasi bahwa Indonesia tetap berada dalam klasifikasi Secondary Emerging Market dan tidak dimasukkan ke dalam daftar pantauan penurunan status (watchlist), berdasarkan laporan 6 Oktober 2026.
Implikasi bagi Investor Ritel
Reformasi mekanisme pengawasan BEI memiliki beberapa implikasi praktis yang perlu dipahami investor, terutama investor ritel yang aktif berdagang saham-saham berkapitalisasi kecil dan menengah.
Akses likuiditas lebih terjaga. Perubahan terbesar adalah investor yang tidak terlibat dalam manipulasi tidak akan lagi kehilangan akses likuiditas hanya karena BEI mencurigai pihak lain. Suspensi rekening efek yang selektif berarti harga pasar tetap terbentuk dari permintaan dan penawaran investor yang sah.
Pengumuman investigasi sebagai sinyal peringatan dini. Pengumuman dimulainya investigasi oleh BEI — menggantikan UMA — berisi informasi lebih spesifik: periode transaksi yang diperiksa, jumlah pihak yang terlibat, dan anggota bursa yang berkaitan. Investor yang memegang saham tersebut dapat menggunakan informasi ini untuk mengevaluasi posisinya tanpa harus panik karena seluruh saham disuspensi.
Perpanjangan buyback: potensi dukungan harga, tapi verifikasi eksekusinya. Perpanjangan kebijakan buyback tanpa RUPS hingga Juni 2027 berarti lebih banyak emiten memiliki pilihan untuk masuk ke pasar sebagai pembeli ketika harga sahamnya tertekan. Namun, anggaran buyback yang diumumkan sering kali hanya terealisasi sebagian. Investor perlu memverifikasi eksekusi nyata melalui data transaksi broker dan serapan antrian bid di running trade — bukan sekadar mengandalkan pengumuman keterbukaan informasi di situs BEI.
Catatan penting: reformasi pengawasan memperkuat integritas pasar, tetapi tidak menghilangkan risiko investasi. Saham dengan konsentrasi kepemilikan tinggi (HSC) tetap memiliki potensi volatilitas yang lebih besar. Konten ini bersifat informatif dan bukan merupakan rekomendasi investasi personal.
Sumber referensi: OJK Siaran Pers SP 201/OJK/DPKU/X/2026 (ojk.go.id), ANTARA News 26/10/2026 (antaranews.com/berita/5812283), CNBC Indonesia 26/10/2026 (cnbcindonesia.com/market/20261026112526-17-779419), Pasardana.id 26/10/2026 (pasardana.id/news/2026/10/26/bei-perketat-pengawasan-saham-ojk-denda-166-pihak-rp2-23-triliun), BEI Siaran Pers 23/10/2026 (idx.co.id/id/berita/siaran-pers/2738).