Pencatatan Efek GOTOM: Penegasan Struktur Saham Hak Suara Multipel GOTO di BEI
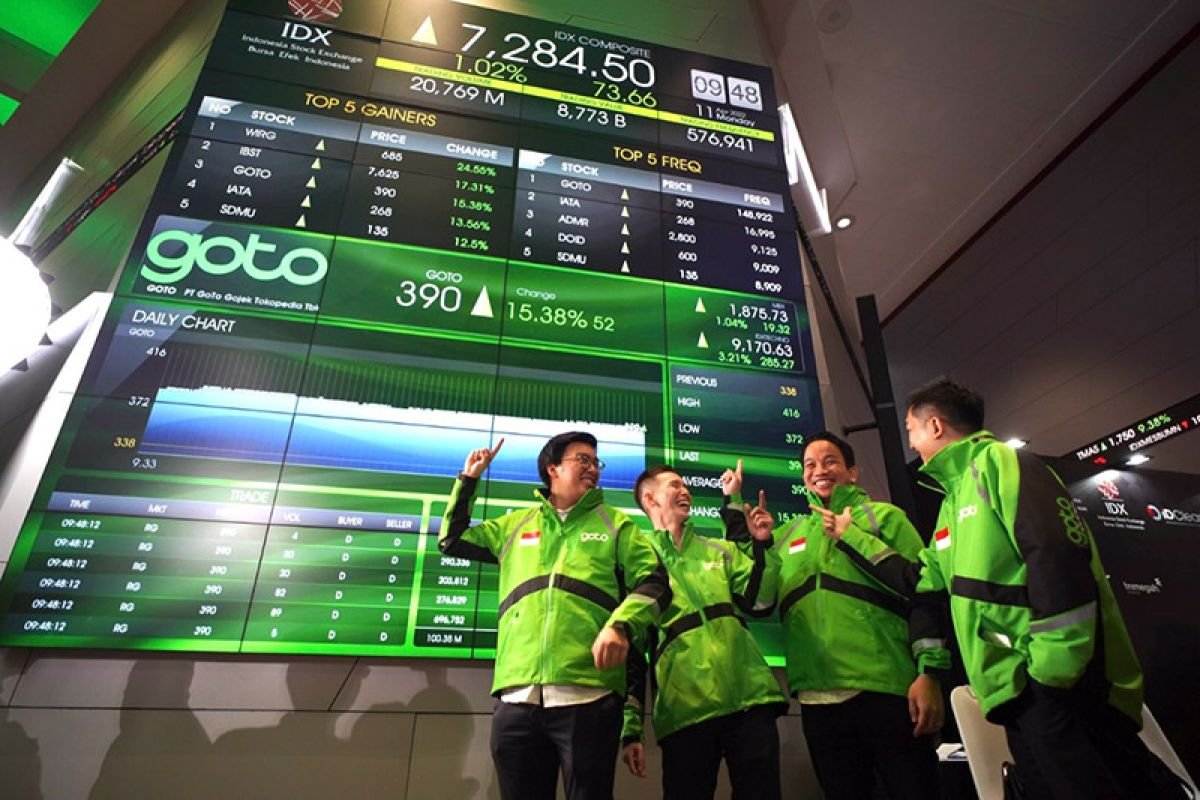
PT Bursa Efek Indonesia (BEI) secara resmi memberlakukan kode saham baru GOTOM khusus untuk saham Seri B milik PT GoTo Gojek Tokopedia Tbk (GOTO) di Papan Ekonomi Baru (New Economy). Penetapan kode tersendiri ini didasarkan pada Surat Keputusan Direksi PT Bursa Efek Indonesia Nomor Kep-00172/BEI/10-2024 tertanggal 29 Oktober 2024, dengan tanggal efektif pencatatan saham Seri B tersebut berlaku per 13 November.
Sebelum penyesuaian ini diterapkan, saham Seri A (saham biasa) maupun saham Seri B (Saham Dengan Hak Suara Multipel / SDHSM atau Multiple Voting Shares / MVS) milik GOTO dicatatkan di Papan Ekonomi Baru menggunakan satu kode perdagangan tunggal, yaitu GOTO. Melalui penataan regulasi bursa, BEI kini memisahkan identitas pencatatan kedua seri saham tersebut: kode GOTO dialokasikan untuk saham Seri A, sedangkan kode GOTOM secara spesifik disematkan untuk saham Seri B yang mengemban hak suara multipel.
Berdasarkan dokumen keterbukaan informasi bursa, total saham Seri B yang dialihkan kodenya menjadi GOTOM mencapai 50.571.748.242 saham (50,57 miliar saham) dengan nilai nominal Rp1 per saham. Sekretaris Perusahaan GoTo R.A. Koesoemohadiani menegaskan bahwa pemisahan kode saham ini merupakan pemenuhan kepatuhan terhadap regulasi bursa dan tidak berdampak pada struktur modal perseroan. Total keseluruhan saham yang dicatatkan perseroan di BEI tetap berada di angka 1,19 triliun saham, yang terdiri atas 1,14 triliun saham Seri A berkode GOTO dan 50,57 miliar saham Seri B berkode GOTOM.
Status Warkat dan Ketentuan Ketat Pengalihan Saham MVS Berdasarkan POJK 22/2021
Manajemen GoTo memberikan klarifikasi resmi bahwa penetapan kode baru GOTOM tidak serta merta membuat saham Seri B tersebut dapat diperjualbelikan secara bebas di pasar reguler. Sekretaris Perusahaan GoTo menjelaskan bahwa seluruh saham Seri B berkode GOTOM saat ini tetap berstatus warkat (scrip) dan belum dapat ditransaksikan di pasar reguler Bursa Efek Indonesia.
Mekanisme kepemilikan dan peredaran saham SDHSM diatur secara ketat dalam Peraturan Otoritas Jasa Keuangan (POJK) Nomor 22/POJK.04/2021 tentang Penerapan Klasifikasi Saham dengan Hak Suara Multipel oleh Emiten dengan Inovasi dan Tingkat Pertumbuhan Tinggi yang Melakukan Penawaran Umum Efek Bersifat Ekuitas Berupa Saham. Berdasarkan beleid tersebut, setiap pengalihan saham SDHSM hanya diperbolehkan melalui mekanisme transaksi di pasar negosiasi dan dilarang keras dilakukan di pasar reguler maupun pasar tunai.
Lebih lanjut, POJK Nomor 22/2021 mengatur bahwa saham MVS hanya dapat dipindahtangankan kepada pihak yang telah memenuhi syarat sebagai pemegang saham SDHSM lainnya atau pihak yang telah mengantongi persetujuan Rapat Umum Pemegang Saham (RUPS) independen. Pemegang saham SDHSM yang berniat mengalihkan kepemilikannya diwajibkan memberitahukan rencana transaksi kepada perseroan dan OJK paling lambat dua hari kerja sebelum eksekusi. Perseroan kemudian berkewajiban mengumumkan keterbukaan informasi rencana pengalihan tersebut kepada publik bursa paling lambat satu hari kerja sebelum tanggal pelaksanaan transaksi. Bila saham MVS dialihkan kepada pihak di luar kriteria yang disyaratkan atau pemegang saham meninggal dunia tanpa ahli waris yang memenuhi syarat, status hak suara multipel tersebut akan gugur dan otomatis terkonversi menjadi saham biasa Seri A.
Implikasi Pasar dan Perspektif Analisis Trader to Trader (T2T)
Langkah Bursa Efek Indonesia menetapkan kode GOTOM menghadirkan preseden penting dalam arsitektur keterbukaan informasi pasar modal Indonesia, terutama bagi emiten teknologi yang mengadopsi struktur permodalan kelas ganda (dual-class voting shares). Berdasarkan pengamatan dan analisis Trader to Trader (T2T), peristiwa administratif ini membawa tiga catatan strategis bagi pelaku pasar:
Pertama, transparansi segmentasi likuiditas dan hak suara. Dengan adanya pemisahan kode GOTOM, bursa memberikan kejelasan batas antara saham biasa yang beredar secara likuid di pasar reguler (Seri A) dan saham pengendali strategis yang memiliki bobot hak suara berlipat namun tidak diperdagangkan di pasar reguler (Seri B). Hal ini menghindarkan kerancuan persepsi publik mengenai potensi tekanan pasokan (supply overhang) saham di pasar harian, mengingat saham GOTOM terkunci dalam status warkat dan terikat kepatuhan ketat POJK 22/2021.
Kedua, tidak adanya dilusi kepemilikan maupun aksi korporasi baru. Pelaku pasar perlu mencermati bahwa kehadiran GOTOM bukan merupakan penambahan saham baru, bukan rights issue, dan bukan private placement. Nilai kapitalisasi pasar (market cap) perseroan tetap dihitung berdasarkan agregat nilai nominal dan harga pasar acuan yang ditetapkan bursa, sementara jumlah lembar saham investor publik pemegang saham Seri A (GOTO) sama sekali tidak mengalami penurunan porsi persentase kepemilikan.
Ketiga, pematangan infrastruktur Papan Ekonomi Baru. Penataan kode efek MVS menjadi cermin kesiapan infrastruktur BEI dalam mengakomodasi ragam instrumen modal modern berstandar global. Bagi pelaku pasar modal, inisiatif kepatuhan administratif ini mempertegas kepastian hukum terkait batasan kendali pendiri dan pemegang saham strategis atas arah jangka panjang emiten, tanpa mengorbankan perlindungan hak suara pemegang saham minoritas di pasar reguler.
Sumber utama
Keterbukaan Informasi BEI dan Bisnis.com ↗ — investasi.kontan.co.id ↗ — ojk.go.id ↗